✍ Edición #76 — El problema demográfico también es monetario
Edición #76
Tiempo de lectura: 7 min
Compra Bitcoin y USDT y sigue tu posición en KAPA21. Crear cuenta en KAPA21 →
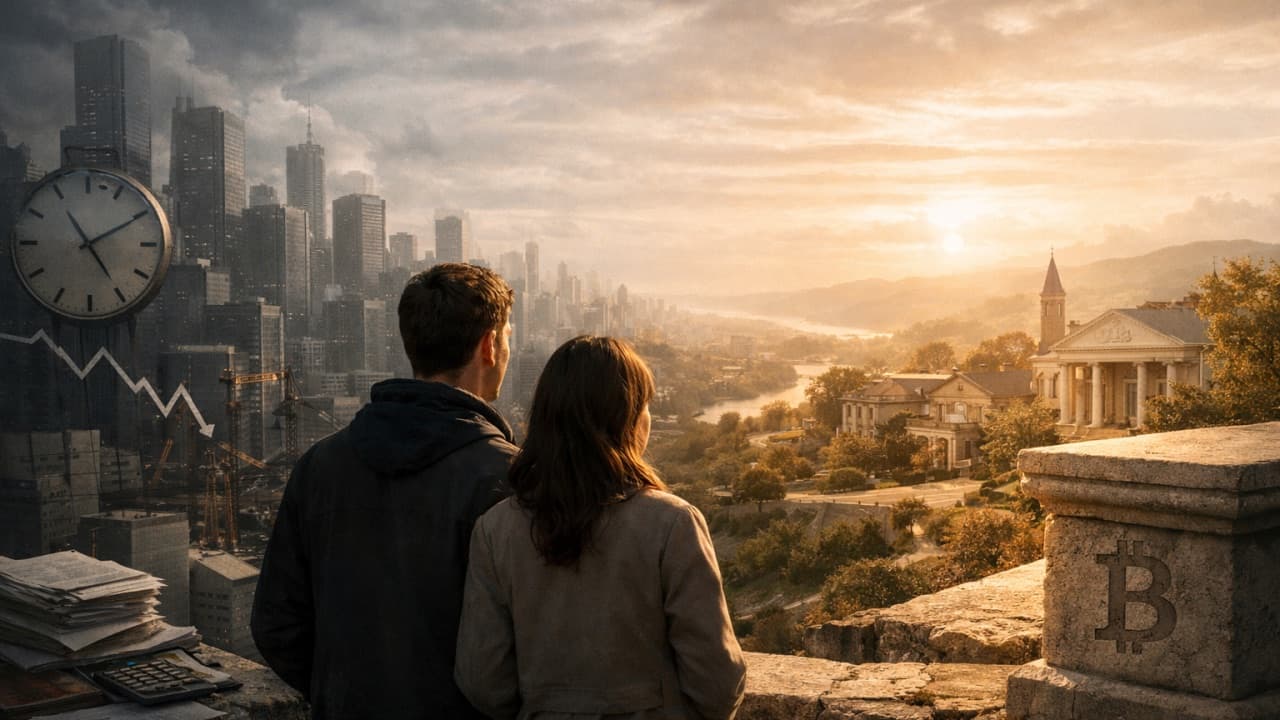
La crisis demográfica suele leerse como un fenómeno cultural. Menos matrimonios, menos deseo de tener hijos, más individualismo, más urbanización, más costo de vida. Todo eso influye. Aunque hay una dimensión menos explorada que merece mucha más atención: una sociedad que pierde su capacidad de ahorrar también pierde parte de su capacidad de proyectarse en la siguiente generación.
Una civilización que encarece el futuro termina teniendo menos futuro.
El problema demográfico no consiste solo en cuántos niños nacen. También consiste en la calidad del puente que una sociedad es capaz de tender hacia adelante. Tener hijos, formar patrimonio, construir hogar, heredar, sostener una vejez digna, imaginar continuidad: todas esas decisiones descansan sobre una determinada relación con el tiempo. Cuando esa relación se distorsiona, no solo cambia la economía. Cambia también la forma en que una comunidad imagina su permanencia.
Durante décadas, el sistema previsional moderno se apoyó en un supuesto que parecía razonable: una base amplia de trabajadores jóvenes financiando a una proporción menor de jubilados. Ese equilibrio dependía de una pirámide demográfica relativamente estable. Hoy esa pirámide se estrecha por abajo y se ensancha por arriba. Nacen menos niños, la población envejece, la expectativa de vida aumenta y la ecuación completa entra en tensión.
En los sistemas de reparto, la fragilidad aparece con crudeza. Menos cotizantes sostienen a más jubilados. El descalce se vuelve fiscal y político. La respuesta suele venir por tres vías: elevar impuestos, aumentar deuda o licuar el problema mediante inflación.
Los sistemas mixtos absorben parte de esa presión, aunque no escapan del mismo trasfondo. Combinan ahorro individual con promesas colectivas en economías donde el valor del dinero se erosiona de forma persistente. El resultado es una arquitectura previsional que parece diversificada, aunque sigue montada sobre una base monetaria débil.
Incluso la capitalización individual, que probablemente representa una solución más sensata que el reparto puro, tampoco resuelve el problema de fondo cuando opera dentro del mundo fiat. En teoría, cada persona ahorra e invierte para financiar su propia vejez. En la práctica, ese ahorro queda expuesto a activos cuyos precios muchas veces se inflan con expansión monetaria, tasas artificialmente bajas y una financiarización creciente de la economía. El saldo sube en términos nominales. La pregunta importante es otra: cuánto valor real se preservó. Cuánto poder adquisitivo intertemporal quedó intacto. Cuánto de ese rendimiento respondió a creación genuina de riqueza y cuánto a la simple inflación del sistema.
Ahí aparece un punto decisivo. El problema previsional no es solo demográfico. También es monetario. Incluso la solución institucional mejor diseñada se deforma cuando el dinero deja de servir como reserva confiable de valor. El ahorro previsional entra a competir en una carrera extraña: no basta con ahorrar, también hay que ganarle a la emisión, a la depreciación monetaria y a la inflación de los activos esenciales para la vida, como vivienda, salud y educación.
En ese contexto, cambia el precio del tiempo.
El sistema fiat no solo altera precios presentes. También altera la estructura completa de incentivos entre presente y futuro. Castiga el ahorro paciente, premia la búsqueda desesperada de rendimiento y empuja a familias, empresas y fondos a asumir más riesgo del que tomarían sobre una base monetaria sana. El tiempo deja de sentirse como un aliado del ahorrador y empieza a sentirse como una amenaza silenciosa. El dinero guardado se derrite. La deuda se vuelve tentación permanente. La planificación de largo plazo se transforma en un ejercicio cada vez más incierto.
Ese deterioro no se queda encerrado en las AFP, en los mercados o en los balances fiscales. Baja a la vida cotidiana. Si el ahorro pierde sentido, si la vivienda se aleja, si la jubilación se vuelve difusa, si cada año exige correr más para conservar la misma posición, entonces formar familia deja de apoyarse sobre una base material firme. La próxima generación empieza a percibirse no como continuación natural de la vida, sino como un compromiso financieramente asfixiante.
El dinero no solo coordina precios. También moldea la relación de una sociedad con el tiempo.
Por eso la crisis demográfica no puede leerse solo como una caída de natalidad. También revela una ruptura más profunda en el horizonte intergeneracional. Cuando el futuro se encarece de manera estructural, disminuye la disposición a habitarlo en plenitud. Hijos, hogar, legado, patrimonio y vejez dejan de formar parte de un mismo relato coherente. La continuidad se fragmenta.
Bitcoin entra en esta conversación desde un lugar mucho más profundo que el de “activo alternativo” o “apuesta especulativa”. Su importancia radica en que reabre la posibilidad de un dinero cuyo diseño no depende de la elasticidad política, de la necesidad de licuar pasivos ni de la intervención constante sobre el precio del tiempo. Bitcoin devuelve una idea que el mundo moderno fue perdiendo: ahorrar no debería equivaler a especular para no empobrecerse.
Ese punto es fundamental. Bitcoin no va a resolver por sí solo la crisis demográfica. No va a reemplazar cultura, comunidad, política pública ni preferencias personales. Su aporte va por otro lado. Puede ayudar a reconstruir el suelo monetario sobre el cual el largo plazo vuelve a ser habitable. Puede volver más razonable la idea de guardar valor sin correr detrás de mercados inflados. Puede restaurar la relación entre esfuerzo presente y seguridad futura. Puede, en definitiva, reparar parte del puente entre generaciones.
Eso tiene implicancias previsionales evidentes. Un activo monetario escaso, no manipulable y global ofrece una alternativa para proteger ahorro de largo plazo frente a sistemas cada vez más frágiles. Y esto ya empezó a ser considerado, aunque todavía de forma incipiente. Algunos fondos y esquemas previsionales ya han tomado exposición a Bitcoin o han explorado asignaciones acotadas, ya sea a través de ETFs o de decisiones directas de cartera. No es adopción masiva. Sí es señal suficiente de que la conversación ya entró al terreno institucional. 
Aunque el alcance del fenómeno es mayor. Un dinero sano también influye en la psicología social del tiempo. En un entorno donde el esfuerzo no se evapora por diseño, la familia, la herencia y la continuidad dejan de sentirse como apuestas heroicas contra la máquina y empiezan a recuperar naturalidad.
Durante mucho tiempo, el mundo fiat trató de resolver sus desajustes estructurales adelantando consumo, expandiendo deuda e inflando activos. Esa fórmula permitió postergar costos. No permitió eliminar la fractura. Hoy vemos una parte de esa fractura en pensiones insuficientes, otra en la dificultad de acceso a vivienda, otra en la ansiedad permanente por rendimiento. Y vemos otra, quizá más silenciosa, en la incapacidad creciente de muchas sociedades para imaginarse a sí mismas en el largo plazo.
La crisis demográfica es, en parte, una crisis de continuidad.
Cuando una sociedad destruye el valor del ahorro, también debilita su confianza en el mañana. Y cuando la confianza en el mañana se erosiona, la próxima generación deja de aparecer como promesa y empieza a parecer carga. Ese giro cultural no nace solo de ideas. Nace también de incentivos, de estructuras y de dinero.
Por eso el problema demográfico no se juega únicamente en la natalidad. Se juega en la calidad del futuro que una civilización es capaz de ofrecer. Se juega en si el trabajo de hoy puede transformarse en seguridad mañana. Se juega en si vale la pena proyectar hogar, patrimonio, herencia y continuidad dentro de un sistema que castiga cada una de esas decisiones.
Tal vez por eso Bitcoin importa más de lo que parece. No solo como reserva de valor. No solo como tecnología financiera. También como una forma de restaurar el puente entre presente y futuro. En un siglo marcado por envejecimiento, deuda y pérdida de horizonte, esa función podría resultar más decisiva que cualquier promesa previsional diseñada para sobrevivir un ciclo político más.
Porque al final, una sociedad que no puede ahorrar también empieza a perder la capacidad de imaginarse a sí misma en la siguiente generación. Y cuando eso ocurre, el problema ya no es solo económico. Es civilizatorio.
📚 Lecturas recomendadas
-
📖 Bitcoin, un imperativo moral | Juan Pablo Moraga (abre en otra pestaña)
-
✍ Edición #64 – El ahorro como acto político (abre en otra pestaña)
-
✍ Edición #59 – El costo real del tiempo (abre en otra pestaña)
-
✍ Edición #41 – Bitcoin: la transformación digital del equilibrio de Nash (abre en otra pestaña)
KAPA21
De leer a empezar
Si quieres empezar con Bitcoin, en Kapa21 puedes comprar Bitcoin y USDT y seguir tu posición desde una misma plataforma, para ti o para tu empresa.
Es distinto de suscribirse a Academy: la cuenta de KAPA21 incluye un proceso de alta.
Suscripción a Academy · gratis
Recibe las próximas columnas en tu correo
Cada columna nueva de Juan Pablo Moraga, directo en tu correo. Es la suscripción a Academy: solo tu correo, sin clave.